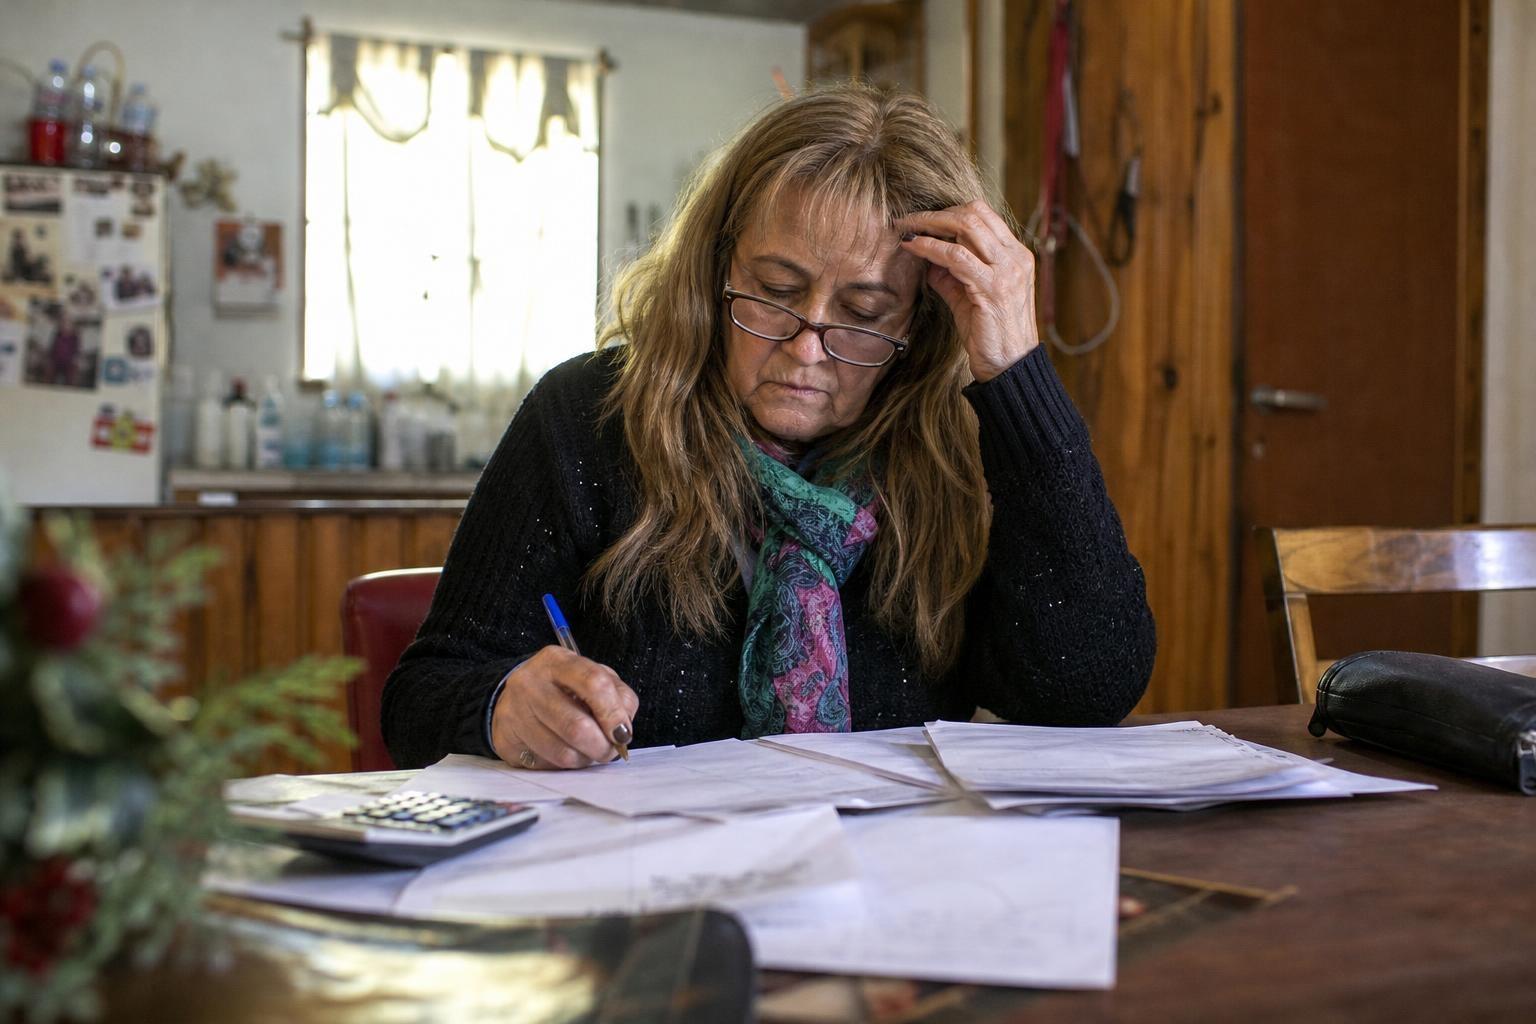
A las 8:15, en una mesa de fórmica frente al ventanal del living, Mónica abre una carpeta celeste con comprobantes prolijamente abrochados. Afuera, Morón todavía se sacude el frío; adentro, el mate está tibio y el celular marca 08:16. Ella apoya una calculadora de bolsillo, anota con birome negra y repasa boletas: AFIP, luz, gas. Hace un renglón para “monotributo”, otro para “farmacia” y un tercero para “alquiler”. Respira hondo: “Pago el monotributo pero sigo sin saber cuánto me va a quedar”, dice. Tiene 61 años y, con una pila de papeles de 2,5 centímetros, intenta responder cuánto le rendirá jubilarse el año próximo.
La rutina se repite cada 15 días. Anota ingresos de arreglos de costura y cortinas, que varían entre 18 y 26 trabajos por mes. El cuaderno cuadriculado ya va por la página 42 en 2026. En la tapa, una cifra grande: “30 años”. Es el objetivo de aportes. Desde 2007 paga el monotributo sin interrupciones; antes trabajó registrada en un local de ropa en Castelar entre 1994 y 2001. Con esas cuentas, calcula 26 años efectivos. Le faltan 4. Busca en el sitio de Mi ANSES, a 1,7 kilómetros de su casa de Haedo Norte, pero cierra la notebook confundida: no entiende cuánto le reconocerán ni cuánto le descontarán si entra a la moratoria.
Qué le suma el monotributo a la futura jubilación de Mónica
Mónica aporta como monotributista desde 2007, con algunos baches de 2 o 3 meses en 2009 y 2014 que luego regularizó. En su carpeta hay 219 constancias de pago. Entre 1994 y 2001 estuvo en relación de dependencia y sumó 7 años. En total, hoy ANSES le computa 26 años. Cada mes abonado de monotributo integra tres piezas: impuesto integrado, componente previsional y obra social. Para jubilación, importa el componente previsional, que acredita 1 mes por boleta pagada en término.
Durante 2025 y 2026, Mónica notó subas trimestrales y pequeñas diferencias entre lo que figura como “pago total” y lo que efectivamente impacta en la historia laboral. Revisa 12 boletas de 2025 y 8 de 2026: anota montos variables, con variaciones de 18% y 22% entre trimestres. En su libreta figura que, entre previsión y obra social, desembolsó entre $85.000 y $118.000 mensuales, según el mes. El impuesto integrado, más bajo, le osciló entre $9.000 y $16.000.
“Yo no quiero que me regalen nada. Quiero saber qué compro con cada peso que pago y cuánto me reconocen por año.”
Su duda principal es si esos pagos garantizan un haber por encima del mínimo o si, al final, se alinean con la jubilación mínima. Un contador de Ituzaingó le explicó que, en la práctica, la mayoría de los monotributistas comunes acceden al haber mínimo garantizado, salvo quienes aportaron con base imponible alta como autónomos. Esa frase quedó subrayada en la hoja 3: “mínimo garantizado” y un signo de pregunta.
Otra inquietud es la recategorización semestral. En enero y julio revisa facturación de 12 meses. En 2025 tuvo 3 meses flojos, 2 feriados largos que le bajaron la caja y un arreglo de máquina que le costó $72.000. En 2026, mejoró: consiguió 5 cortinados grandes, 2 tapizados y 11 bajos de pantalón en un solo mes. Aun así, su componente previsional no depende de esas oscilaciones de facturación, sino de la categoría y de los valores vigentes.
Qué puede esperar del haber con las reglas actuales
Las reglas de ANSES piden 60 años para mujeres y 30 años de aportes. Mónica ya tiene 61 y suma 26. Le faltan 4 años, es decir, 48 meses. Puede optar por seguir pagando el monotributo hasta completar 30 años, o ingresar al Plan de Pago de Deuda Previsional para regularizar esos 48 meses con una moratoria. Esa moratoria se descuenta en cuotas mensuales de la jubilación a lo largo de hasta 120 meses. Es decir, 10 años de descuento.
La moratoria cubre períodos anteriores a 2008 y se calcula según una fórmula que ANSES aplica en cada caso. En términos prácticos, para 48 meses, Mónica recibiría un plan de entre 60 y 120 cuotas. Si fuesen 120, la cuota mensual sería menor; si fuesen 60, la cuota sería mayor pero por menos tiempo. El resultado directo es que el haber “de bolsillo” le quedará reducido por esa cuota durante 5 o 10 años, según el plan aprobado.
En general, con aportes como monotributista común y años sin base imponible alta, el haber inicial suele alinearse con el mínimo vigente. Un camino alternativo es esperar a los 65 años y solicitar la PUAM (Prestación Universal para el Adulto Mayor), que paga el 80% del haber mínimo y no exige 30 años de aportes. En ese caso, no hay cuota de moratoria, pero se percibe 20% menos de inicio y se pierde ese 20% de manera permanente.
Para decidir, Mónica armó dos escenarios con números redondos, a modo orientativo. Escenario A: jubilarse a los 61 con moratoria por 48 meses, con 120 cuotas, y un descuento del 10% del haber, por ejemplo. Escenario B: esperar hasta los 65 y cobrar 80% del mínimo, sin descuento. Entre cuatro años de diferencia, 48 meses equivalen a 1.460 días sin jubilación si espera la PUAM. Son 48 meses en los que tendría que sostenerse con su trabajo y sus ingresos variables.
Lo que entra, lo que sale: las cuentas finas de Morón
En mayo, Mónica listó sus gastos fijos: alquiler de un dos ambientes en Haedo, $240.000; luz y gas, $31.000; agua y expensas, $26.000; internet y celular, $19.800; farmacia por hipertensión, $21.500; SUBE y viajes al centro de Morón, $6.400; alimentos, $155.000. Total estimado: $499.700. Sus ingresos promedio mensuales, según 2025-2026, quedaron entre $460.000 y $620.000 brutos, con picos de $700.000 cuando entran 2 cortinados grandes en el mismo mes.
En esos meses flojos, cubrió baches con 2 préstamos familiares: $120.000 en octubre de 2025 y $80.000 en febrero de 2026. Los devolvió en 6 y 4 cuotas, sin interés. Para proyectar la jubilación, se fijó dos metas: que el haber neto cubra al menos 80% de gastos fijos (unos $400.000) y que la cuota de moratoria no supere el 12% del haber. Si la cuota supera ese umbral, su margen para remedios y comida se achica demasiado.
También midió su capacidad de seguir trabajando 12 a 18 meses más. La máquina industrial recta tiene 14 años y requiere mantenimiento cada 8 o 9 meses, a $25.000 por servicio. Sus manos aguantan 6 horas diarias, 5 días por semana; más que eso le duele el hombro derecho. La distancia a la UDAI Morón es de 1,2 kilómetros; camina 18 minutos. Si se jubila con moratoria, planea sostener 2 o 3 encargos chicos por semana para sumar $60.000 a $90.000 mensuales.
Con esa proyección, la decisión gira en dos ejes medibles: 1) tamaño de la cuota de moratoria (60 vs 120 cuotas) y 2) diferencia entre el haber mínimo y el 80% de la PUAM durante 48 meses. Si la moratoria descuenta menos que ese 20% de la PUAM y cobra antes, conviene iniciar ahora. Si descuenta más y por mucho tiempo, conviene sostener el monotributo 12-24 meses o esperar la PUAM a los 65.
- Revisar la Historia Laboral en Mi ANSES: demora 10 minutos; verificar año por año desde 1994 hasta 2026.
- Contar meses faltantes: en su caso, 48; anotar baches mensuales con fecha exacta (ej.: 03/2009, 11/2014).
- Simular moratoria en UDAI: pedir turno; resolución entre 30 y 90 días; definir 60, 84 o 120 cuotas.
- Comparar con PUAM: 80% del mínimo a los 65; sin descuento, pero 4 años más de espera.
- Plan de caja: asegurar 6 meses de gastos fijos (meta: $3.000.000) antes de iniciar trámite.
¿Conviene iniciar la moratoria ya o esperar a los 65 por la PUAM?
La respuesta, en números, depende de tres variables concretas: cuánto será la cuota mensual de la moratoria por 48 meses, cuánto representará esa cuota sobre el haber mínimo y cuántos meses puede Mónica sostener ingresos entre $460.000 y $620.000 sin lesionarse ni perder encargos. Si la cuota de moratoria queda por debajo del 10% y consigue 120 cuotas, su haber neto superará con margen al 80% de la PUAM y empezará a cobrar 48 meses antes.
Si, en cambio, la cuota supera el 15% durante 60 cuotas, el recorte pesará fuerte en los primeros 5 años. En ese caso, mantener el monotributo 12 a 18 meses más y sumar 12 a 20 aportes adicionales puede mejorar el punto de partida. También serviría bajar costos fijos en $30.000 a $50.000 (renegociar internet, usar tarifa social de luz y sumar 2 arreglos más por semana). La clave es medir con planilla: 48 meses, 60/120 cuotas, 10%-15% de descuento y 80% de gastos fijos cubiertos.
“Si me dicen la cuota exacta, yo en 24 horas decido: prefiero cobrar menos hoy, pero con fecha y número claro.”
| Punto clave | Detalle | Qué aporta al lector |
|---|---|---|
| Años de aportes | 26 reconocidos; faltan 4 (48 meses) | Define si va por moratoria o sigue aportando |
| Opciones de acceso | Jubilación con moratoria ahora vs PUAM al 65 (80%) | Compara inicio inmediato con espera de 48 meses |
| Impacto mensual | Moratoria: 60-120 cuotas con descuento del haber | Anticipa el haber “de bolsillo” y su recorte |
| Pasos prácticos | Historia Laboral, turno UDAI, simulación, plan de caja | Guía concreta para decidir en 30-90 días |


