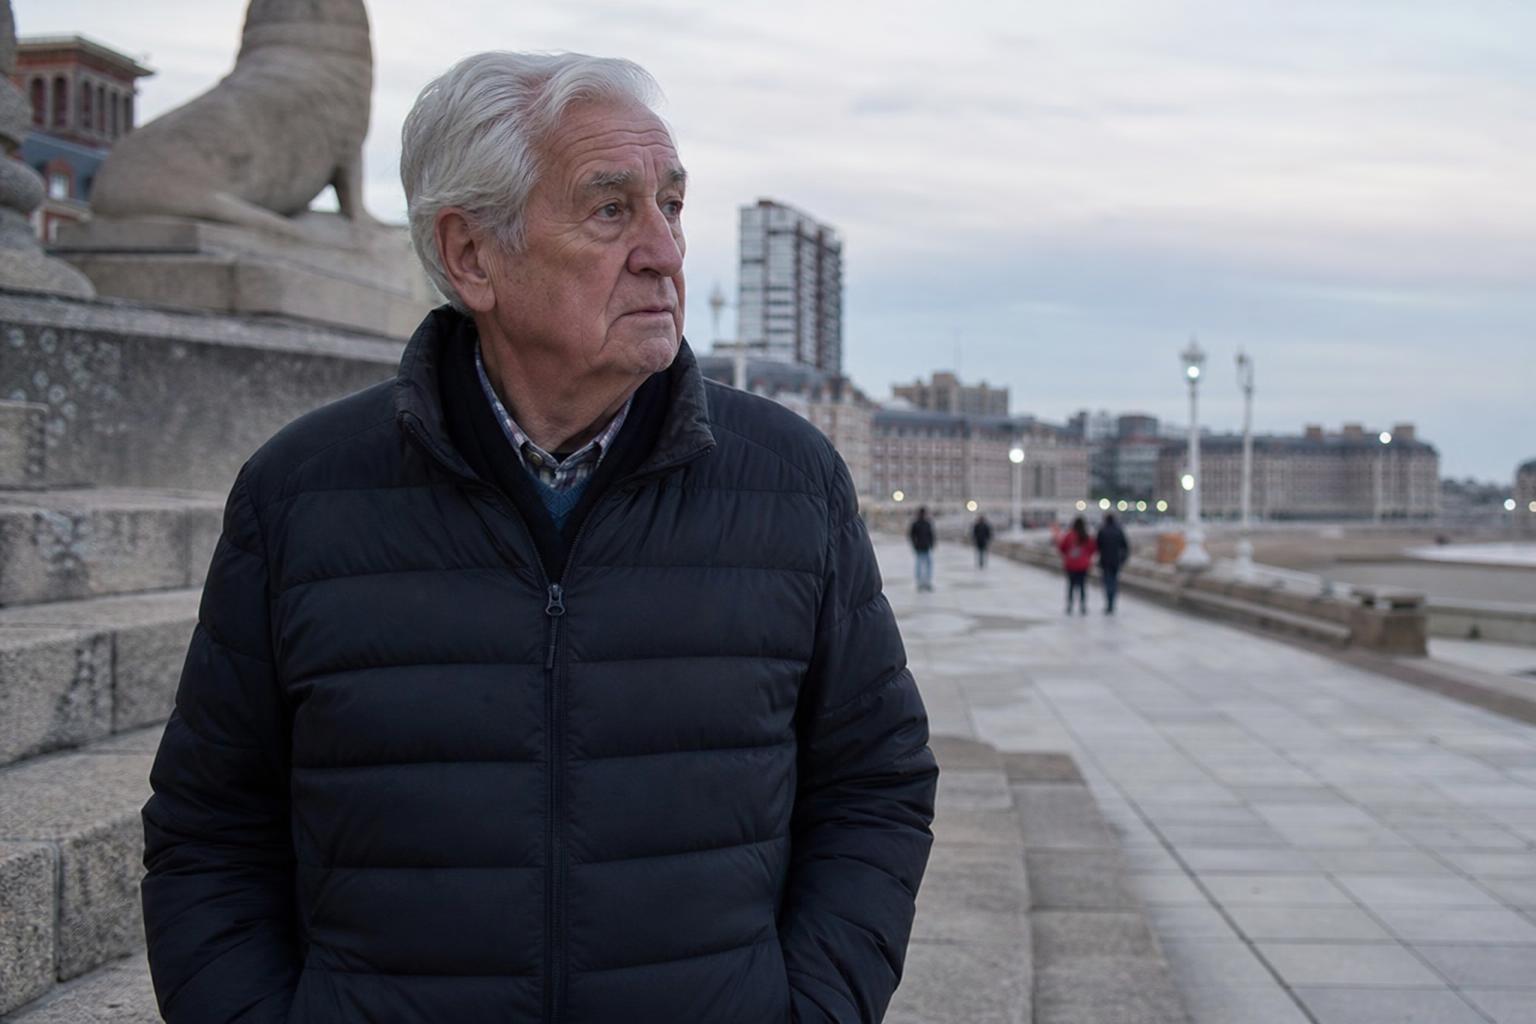
A las 8:10, en su cocina de Punta Mogotes, Raúl apaga la pava y mira la tarjeta SUBE contra la luz. Anota un número en un cuaderno forrado que usa desde 2010: “saldo $1.280”. Mide distancias y costos con la misma paciencia: del PH a la parada hay 300 metros; al centro, 7 kilómetros; el pasaje, dice, subió otra vez. El plan de la mañana era tomar el 511 hasta San Martín y Córdoba para hacer trámites y volver antes del mediodía. Suspira. “Sale caro ir a mirar precios”, lanza.
A los 74 años, jubilado desde 2016, recita de memoria cada gasto mensual. Lo primero que menciona es lo único que extraña como rutina de calendario: “Antes viajaba una vez por año y ahora ni al centro”. De ahí parte su relato: qué fue lo primero que recortó y por qué. Habla de números, no de nostalgias. El primer ajuste fue el viaje de 3 o 4 noches a Tandil, a 173 kilómetros. Después, achicó salidas en colectivo, el cable y consumos chicos que suman.
El primer recorte: los viajes de larga distancia
“El primer tijeretazo fue el viaje”, cuenta sin vueltas. Entre 2008 y 2022 se tomaba un micro a Tandil cada otoño, dos horas y media por Ruta 226. Iba 4 noches, caminaba el Dique, el Cerro El Centinela y volvía. En 2018 el pasaje le salió $850; en 2022 pagó $4.600; en 2024 le cotizaron $22.000. Hizo la cuenta: con hospedaje modesto a $9.000 la noche y dos comidas simples por día, eran $70.000. Decidió frenarlo en 2023.
“Lo primero que saqué fue el viaje de abril: entre pasaje y hotel se me iba medio mes de compras.”
La comparación con su ingreso fue determinante. En julio cobró $286.000 netos, sin contar un bono que no sabe si seguirá. El viaje le consumía entre 20% y 25%. Esfuerzo que antes soportaba con pequeños ahorros. Ahora, con cuatro medicamentos regulares y dos análisis cada 60 días, no cierra. “De los remedios no podés salir”, enumera. Con cobertura, igual paga $19.800 por mes; copagos médicos le suman $6.000. Los traslada directo al renglón “imprescindibles”.
Buscó alternativas para sostener la salida anual. Probó cotizar un auto compartido: $15.000 por tramo, más $10.000 por día de comidas y algún taxi hasta la terminal. Habló de acortar a 2 noches, pero no le servía. “Con 2 días, entre viaje y descanso, no disfrutaba nada”, admite. También pesó la salud: 2 horas seguidas sentado le dejan la espalda dura. “No pago para ir a sufrir”, dice, y agrega otro número que pesó: $3.500 de taxi hasta la costa si llega cansado a la noche.
Del micro al centro: cómo achicó salidas y gastos chicos
La segunda poda fue adentro de Mar del Plata. Hasta 2021 iba al centro 2 veces por semana: cobraba en Rivadavia y se quedaba a tomar un café. Desde 2023 lo hace 2 veces por mes. Vive a 7 kilómetros del microcentro. Un ida y vuelta al contado, hoy, le suma cerca de $1.880. Si agrega un café a $1.200 y una factura a $500, esa salida “liviana” se vuelve $3.580. Raúl juntó todos esos tickets en el cuaderno y decidió concentrar trámites y compras el mismo día.
Abrevia trayectos. Camina 25 minutos hasta Alem para evitar un trasbordo y usa el colectivo sólo de ida. Vuelve con calma, sobre todo si el pronóstico marca 18°C y sin viento. Carga la SUBE cada 20 días con $2.000, lo que le rinde 1 semana si limita viajes. Cambió horarios: va entre 10:00 y 12:00 para no almorzar afuera. En el almacén pide precio con efectivo y suma 10% de descuento. Compra 1/4 kg de queso, 1/2 kg de pan por $1.400 y rinde 3 días.
“El centro me queda a 40 minutos de colectivo, pero mi bolsillo queda más lejos que esos 7 kilómetros.”
Junto con las salidas, dio de baja el cable después de 18 años. En 2022 pagaba $5.900; en 2024, $15.500. Lo cambió por internet básico de 50 megas a $8.900 y una antena interior de $4.200 para ver TV abierta. “No miro series, miro noticieros”, explica. Ese cambio le dejó un ahorro mensual de $6.600. Sumó otro ajuste pequeño: dejó un club de bochas al que iba los sábados. Eran $2.500 por mes de cuota y $400 de colectivo. “Si voy, gasto; si no voy, no gasto.”
La cuenta de la jubilación: cuánto entra y en qué se va
Raúl anota ingresos y egresos en columnas. Ingreso fijo: $286.000. Egresos fijos mensuales promedio, a julio: alimentos $120.000; medicamentos $48.000; servicios, $26.700 (luz $9.200, gas $7.600, agua $5.100, teléfono $4.800); transporte urbano $6.000; higiene y limpieza $9.500. Total: $210.200. Lo que sobra se reparte en imprevistos, arreglos menores y una compra grande cada 3 meses. No alquila: el PH es de la familia desde 1998. “Si pagara alquiler, no sé cómo haría”, reconoce.
En alimentos ajustó cantidades y frecuencia. Compra 1 kg de merluza por semana en la zona del Puerto a $4.800. Carne vacuna, 1/2 kg de nalga cada 15 días por $3.900. Verduras en la feria: 3 kg mixto a $2.700. Lácteos: 8 litros de leche a $2.800. Yerba de 1 kg a $2.300. Huevos, una docena a $1.900. Pan, 2 kg por semana a $5.600. “La heladera no está vacía, pero compro lo que se come en 3 o 4 días, no más”, explica. Evita desperdicios y fechas de vencimiento.
La salud impone su propio calendario. Control de presión cada 2 meses y laboratorio cada 60 días. El turno por PAMI llega, pero debe esperar 15 a 20 días; la consulta tarda 1 hora y media entre sala y consultorio. Para no sumar viajes, agenda todo un mismo miércoles. Toma enalapril de 10 mg y metformina de 850 mg. Con descuentos, paga $12.600 por mes. Cambió dos marcas por genéricos y ahorró alrededor de $3.500 mensuales. “Recorto donde el médico me dice que puedo”, subraya.
¿Qué tendría que cambiar para que Raúl vuelva a cruzar la ciudad sin contar monedas?
Raúl pone condiciones concretas. Volvería al centro una vez por semana si el boleto urbano bajara o se estabilizara por debajo de $500. Volvería a Tandil si el paquete total de 3 noches, con pasajes, se ubicara debajo de $30.000, es decir, 10% de su haber. “Con 10% lo pienso; con 20% no me da”, calcula. Mientras tanto, sostiene un esquema austero: trámites agrupados, ninguna comida afuera y una ventana mensual para un gusto de $4.000, como un kilo de helado en oferta.
Evalúa opciones realistas cerca de casa. Caminar a la costa, que le queda a 1.600 metros, y usar la biblioteca barrial los martes a las 16:00. Piensa en volver a un centro de jubilados a 12 cuadras si la cuota no supera $3.000. “Si tengo que sacar dos colectivos, dejo”, resume. Aclara que no es sólo el dinero del pasaje: es el gasto inducido de salir. “Tomás un café, comprás algo, se te va $5.000 sin darte cuenta.” Por eso anota todo y revisa cada 15 días.
- Concentrar trámites y compras en un único día de la semana reduce viajes a la mitad en 30 días.
- Caminar 20 a 30 minutos para evitar un trasbordo ahorra entre $940 y $1.000 por salida, según zona.
- Cambiar a genéricos con indicación médica recorta entre $2.000 y $4.000 mensuales en farmacia.
- Dar de baja servicios prescindibles (cable) y mantener internet básico ahorra $6.000 a $8.000 por mes.
- Cargar la SUBE con montos chicos ($1.000 o $2.000) permite controlar uso y evitar “viajes hormiga”.
Raúl vuelve siempre al mismo punto: el primer recorte fue el viaje anual. Después, achicó el radio cotidiano. A los 74, no improvisa: anota, compara y decide. Prefiere caminar 25 minutos y usar $1.000 en verdura antes que en un pasaje. Si los números cambian, dice, repondrá una salida: primero al centro una vez por semana, y recién después, la escapada de 3 noches a los cerros que dejaron de entrar en su cuenta.
| Punto clave | Detalle | Qué aporta al lector |
|---|---|---|
| Primer recorte | Canceló el viaje anual a Tandil (173 km), 4 noches, desde 2023 | Identifica el gasto prescindible inicial y su impacto porcentual |
| Transporte urbano | Pasajes agrupados y caminatas de 25 minutos para evitar trasbordos | Método concreto para bajar salidas y ahorrar entre $940 y $1.000 |
| Servicios y compras | Baja de cable; internet básico $8.900; compras chicas planificadas | Herramientas prácticas para sostener ahorros mensuales estables |
| Umbrales de decisión | Viaje si cuesta ≤10% del haber; centro semanal si boleto ≤$500 | Criterios numéricos replicables para priorizar o posponer gastos |


