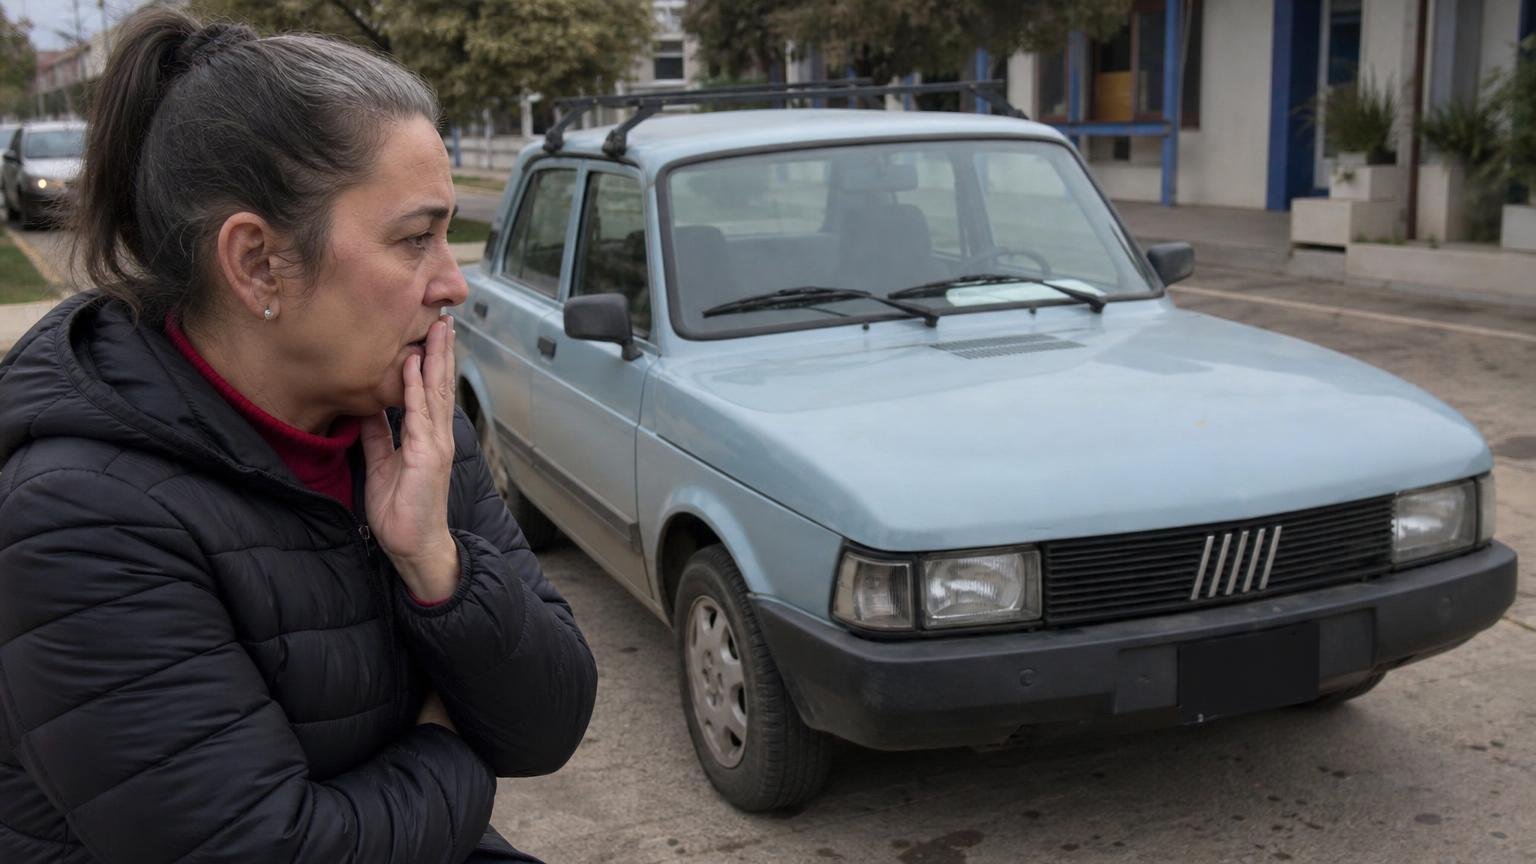
Pagó cinco años de cuotas, contó los días y, cuando por fin llegó el llamado de la concesionaria, la alegría se transformó en desconcierto. En el salón, bajo las luces frías, lo esperaba un auto que la marca ya no fabrica. No era el que había imaginado, no era el que recortó y pegó en la puerta de su heladera durante años.
“Me dijeron que era ‘equivalente’, pero yo pagué por otra cosa”, relató el cliente, todavía con el sobre de la documentación en la mano. La escena resume una tensión que se repite en el mercado: planes de ahorro largos, productos que cambian y promesas que se vuelven difusas.
H2 La sorpresa en la entrega
En la fecha pactada, el suscriptor llegó con sus papeles al día. Se había comprometido con un sedán moderno, con determinada versión y equipamiento. Le ofrecieron una unidad de stock con otro tablero, otros asientos y un motor de distinta calibración.
“Es lo que hay, es lo que está entrando”, escuchó de parte del asesor comercial. Una frase que, con la cadena de suministro tensa y el ciclo de productos cada vez más rápido, se volvió demasiado común.
H2 Un plan que mutó sobre la marcha
Los planes de ahorro prometen previsibilidad: cuotas mensuales, un esquema solidario, adjudicación por sorteo o licitación. Pero en cinco años, los modelos rotan, las versiones cambian y los catálogos se achican. Lo que empezó como un objetivo claro termina en una zona gris.
“Firmé por un auto específico, no por lo que ustedes decidan cuando les convenga”, reclamó el comprador. Su expectativa no era caprichosa: había elegido color, segmento y una tecnología que lo sedujo en 2019, y que ya no se ofrece igual.
H2 Lo que dice la letra chica
En los contratos de planes, suele aparecer una cláusula de sustitución por “modelo equivalente” o “de características similares”. Es un salvavidas jurídico para el organizador, pero también un terreno fértil para la ambigüedad. ¿Qué es equivalente para la empresa y qué es equivalente para quien pagó cada cuota?
“En derecho del consumidor, la oferta vincula, y la equivalencia no puede degradar prestaciones esenciales”, explica una abogada especializada. “Si cambian el producto, deben informar con claridad, justificar la sustitución y dar opciones reales”.
H2 Derechos y pasos a seguir
Frente a una entrega con un modelo discontinuado o distinto al prometido, el consumidor no está atado de manos. Tiene herramientas para reclamar, ordenar el proceso y defender la expectativa legítima.
- Pedir por escrito una comparativa técnica entre el auto prometido y el auto ofrecido: motorización, seguridad, equipamiento y valor de lista.
- Exigir alternativas: esperar el modelo comprometido, recibir uno verdaderamente equivalente, o rescindir con reintegro.
- Presentar una nota en la administradora del plan y en la concesionaria, con número de expediente.
- Acudir a Defensa del Consumidor local; pedir una audiencia de conciliación.
- Reunir pruebas: copias del contrato, folletería, correos y presupuestos de seguro que referencian el modelo original.
“Que no te apuren con el ‘firmá acá y llevátelo’”, aconseja la abogada. “Lo urgente suele ser ajeno a tus intereses; lo importante es dejar todo por escrito”.
H2 La respuesta de la marca y la concesionaria
Del otro lado, la empresa alega que una cadena de factores —regulatorios, productivos, y de abastecimiento— obligó a adecuar la oferta. “Ofrecimos una unidad con valor de mercado superior y garantía vigente”, señalan desde la administradora. La concesionaria, por su parte, dice que cumple con el manual del plan, que prioriza la continuidad del negocio y la satisfacción del grupo.
Pero si la “equivalencia” se vuelve sinónimo de menos airbags, menos asistentes de conducción o una calidad percibida inferior, el argumento se desinfla. La equivalencia debe medirse en seguridad, prestaciones y precio, no solo en la forma de la carrocería.
H2 Un síntoma de un mercado cambiante
En cinco años, la industria puede dar un giro: normas de emisiones, cambios en la demanda, relanzamientos, incentivos y costos de importación. Los planes, con su lógica de largo plazo, chocan contra esa dinámica vertiginosa. El resultado es un desfase que pagan, casi siempre, los más pacientes.
“Yo puse el cuerpo, la inflación, los aumentos, todo. No quiero un premio consuelo”, dice el afectado. Su frase condensa la frustración de ahorrar a ritmo de cuotas en un país de precios que corren más rápido.
H2 Cómo evitar sorpresas
Antes de firmar, conviene leer la letra chica, preguntar por la política de sustitución y por los criterios de equivalencia. Guardar folletos, cotizaciones y mensajes con la promesa comercial. Y, si llega el día y la unidad no cierra, detenerse: no hay obligación de aceptar algo que no cumple.
Los planes siguen siendo una vía válida para acceder a un cero kilómetro. Pero requieren una vigilancia activa: exigir claridad, solicitar opciones, y no resignar lo que uno compró con tiempo, con fe y con dinero que no cae del cielo. Porque detrás de cada firma hay una expectativa concreta, y detrás de cada entrega debería haber respeto por esa palabra empeñada.